

Il 1 ottobre avevamo lasciato l’S&P 500 che continuava a stazionare vicino ai massimi storici, mentre buona parte delle società che lo compongono mostrava già segnali di debolezza, settembre si era chiuso con circa il 75% dei titoli dell’indice in territorio negativo e una differenza di rendimento notevole tra le grandi capitalizzazioni e il resto del mercato. Ci eravamo soffermati soprattutto su Micron, perché i suoi risultati offrivano una fotografia piuttosto chiara di dove stessero finendo i profitti generati dagli investimenti nell’intelligenza artificiale, con la forte dispersione del 2026 (vedi immagine sotto) che continua ad offrire la foto di un mercato molto concentrato su pochissimi vincitori (vedi settore Tech) ma nelle ultime settimane anche tra i vincitori stiamo assistendo ad ulteriori scremature (forti vendite sui semiconduttori e resistono solo alcune delle magnifiche 7).
A distanza di due settimane il mercato ci offre nuovi elementi e, devo dire, alcuni meritano particolare attenzione.
Da una parte sono arrivate le prime trimestrali delle grandi banche americane, con risultati complessivamente robusti ma qualche differenza importante tra le varie attività. Dall’altra, proprio i semiconduttori, che per mesi hanno trainato i listini, stanno attraversando una fase di vendite piuttosto violenta (i movimenti estremi sono tipici dei settori in hype, nel bene e nel male). Mercoledì 14 ottobre l’S&P 500 ha perso l’1.11%, mentre l’indice Philadelphia Semiconductor, che raccoglie i principali produttori di chip, ha ceduto il 4.3%, portando la correzione dall’inizio della settimana precedente a quasi il 12%. Il dato interessante riguarda il contesto nel quale sta avvenendo tutto questo, perché gli utili aziendali, almeno quelli pubblicati finora, continuano in molti casi a crescere.
Il 14 ottobre è arrivato il dato sull’inflazione americana di settembre, che ha registrato un aumento dello 0.6% mensile e del 3.7% su base annua, rispetto al 3.4% di agosto, una parte importante dell’accelerazione deriva dall’energia, secondo il Bureau of Labor Statistics, la benzina è aumentata del 9.1% in un solo mese, contribuendo a oltre metà dell’incremento mensile dell’indice generale, anche l’inflazione core, che esclude alimentari ed energia, è salita al 2.6% annuo. Il problema per la Federal Reserve è abbastanza evidente, l’economia americana continua a mostrare una discreta capacità di resistenza, ma l’inflazione rimane superiore all’obiettivo del 2% e la pressione sui prezzi energetici complica ulteriormente il quadro.

Nel frattempo il Treasury decennale è tornato a superare momentaneamente il 5.3%, un livello che inevitabilmente pesa sulla valutazione degli investimenti più rischiosi. Per una società con utili relativamente stabili, una variazione dei tassi può avere effetti gestibili ma le cose cambiano quando buona parte del valore attribuito a un’azienda dipende da flussi di cassa attesi tra cinque o dieci anni, oppure quando per realizzare quei flussi servono investimenti enormi finanziati ricorrendo al debito.
Negli ultimi mesi abbiamo osservato un trasferimento impressionante di capitale verso l’infrastruttura AI con i grandi operatori cloud acquistano GPU, memoria, sistemi di raffreddamento, infrastrutture di rete e capacità energetica. Una parte di questi investimenti viene finanziata attraverso la cassa generata dalle attività tradizionali, mentre altri operatori fanno ricorso in misura crescente al credito e con rendimenti obbligazionari di questo livello, la sostenibilità finanziaria degli investimenti diventa una variabile sempre più importante.
Le prime trimestrali bancarie aiutano a capire come si sta muovendo questo sistema…
La stagione delle trimestrali USA si è aperta con risultati complessivamente solidi per le principali banche americane, JPMorgan ha registrato un utile netto di 15.3 miliardi di dollari su ricavi di 50.2 miliardi, Goldman Sachs ha raggiunto 5.29 miliardi di utile con ricavi in crescita del 23%, mentre Morgan Stanley ha chiuso con 4.9 miliardi di profitti e ricavi record nel Wealth Management per 9.1 miliardi. Anche Citigroup e Wells Fargo hanno riportato risultati positivi, mentre Bank of America ha mostrato qualche difficoltà in più, anche per effetto di oneri regolamentari straordinari. Un elemento comune riguarda l’ottimo andamento del trading azionario, cresciuto del 49% in JPMorgan e addirittura del 72% in Goldman Sachs, a fronte di risultati molto meno brillanti sul reddito fisso. La volatilità sui mercati sta quindi favorendo alcune attività delle grandi banche d’investimento, mentre la crescita dei depositi e dei prestiti continua a sostenere il margine d’interesse.
Cosa ci raccontano questi bilanci sull’economia americana? Per il momento le grandi banche continuano a generare utili elevati, senza evidenziare un deterioramento generalizzato del credito, tuttavia iniziano a emergere alcuni segnali da seguire, come l’aumento degli accantonamenti in determinati istituti e una maggiore complessità delle condizioni sui mercati obbligazionari.

Personalmente terrei d’occhio proprio l’evoluzione delle perdite sui prestiti e il costo del finanziamento per le imprese, perché un rallentamento dell’economia tende a manifestarsi nei bilanci bancari con un certo ritardo. Questo aspetto diventa particolarmente rilevante se pensiamo alla quantità di debito che alcune società stanno accumulando per sostenere gli investimenti nell’intelligenza artificiale ed è proprio su questo fronte che negli ultimi giorni è arrivato uno dei segnali più interessanti.
CoreWeave è diventata in pochi anni uno degli operatori più conosciuti nell’infrastruttura AI, il suo modello consiste nell’acquistare e gestire capacità di calcolo, soprattutto GPU Nvidia, da mettere a disposizione dei clienti attraverso servizi cloud. È un’attività che richiede investimenti molto elevati, spesso anticipati rispetto all’incasso dei ricavi contrattualizzati e negli ultimi giorni il mercato ha iniziato a guardare con particolare attenzione al debito della società.
Alcune obbligazioni CoreWeave con scadenza nel 2032 sono arrivate a offrire rendimenti vicini al 15% (per avere un riferimento, alcune emissioni erano state collocate con cedole nell’ordine del 9-10%), livelli che segnalano una richiesta di compensazione per il rischio decisamente elevata mentre il titolo azionario ha perso circa il 16% nella seduta del 14 ottobre.
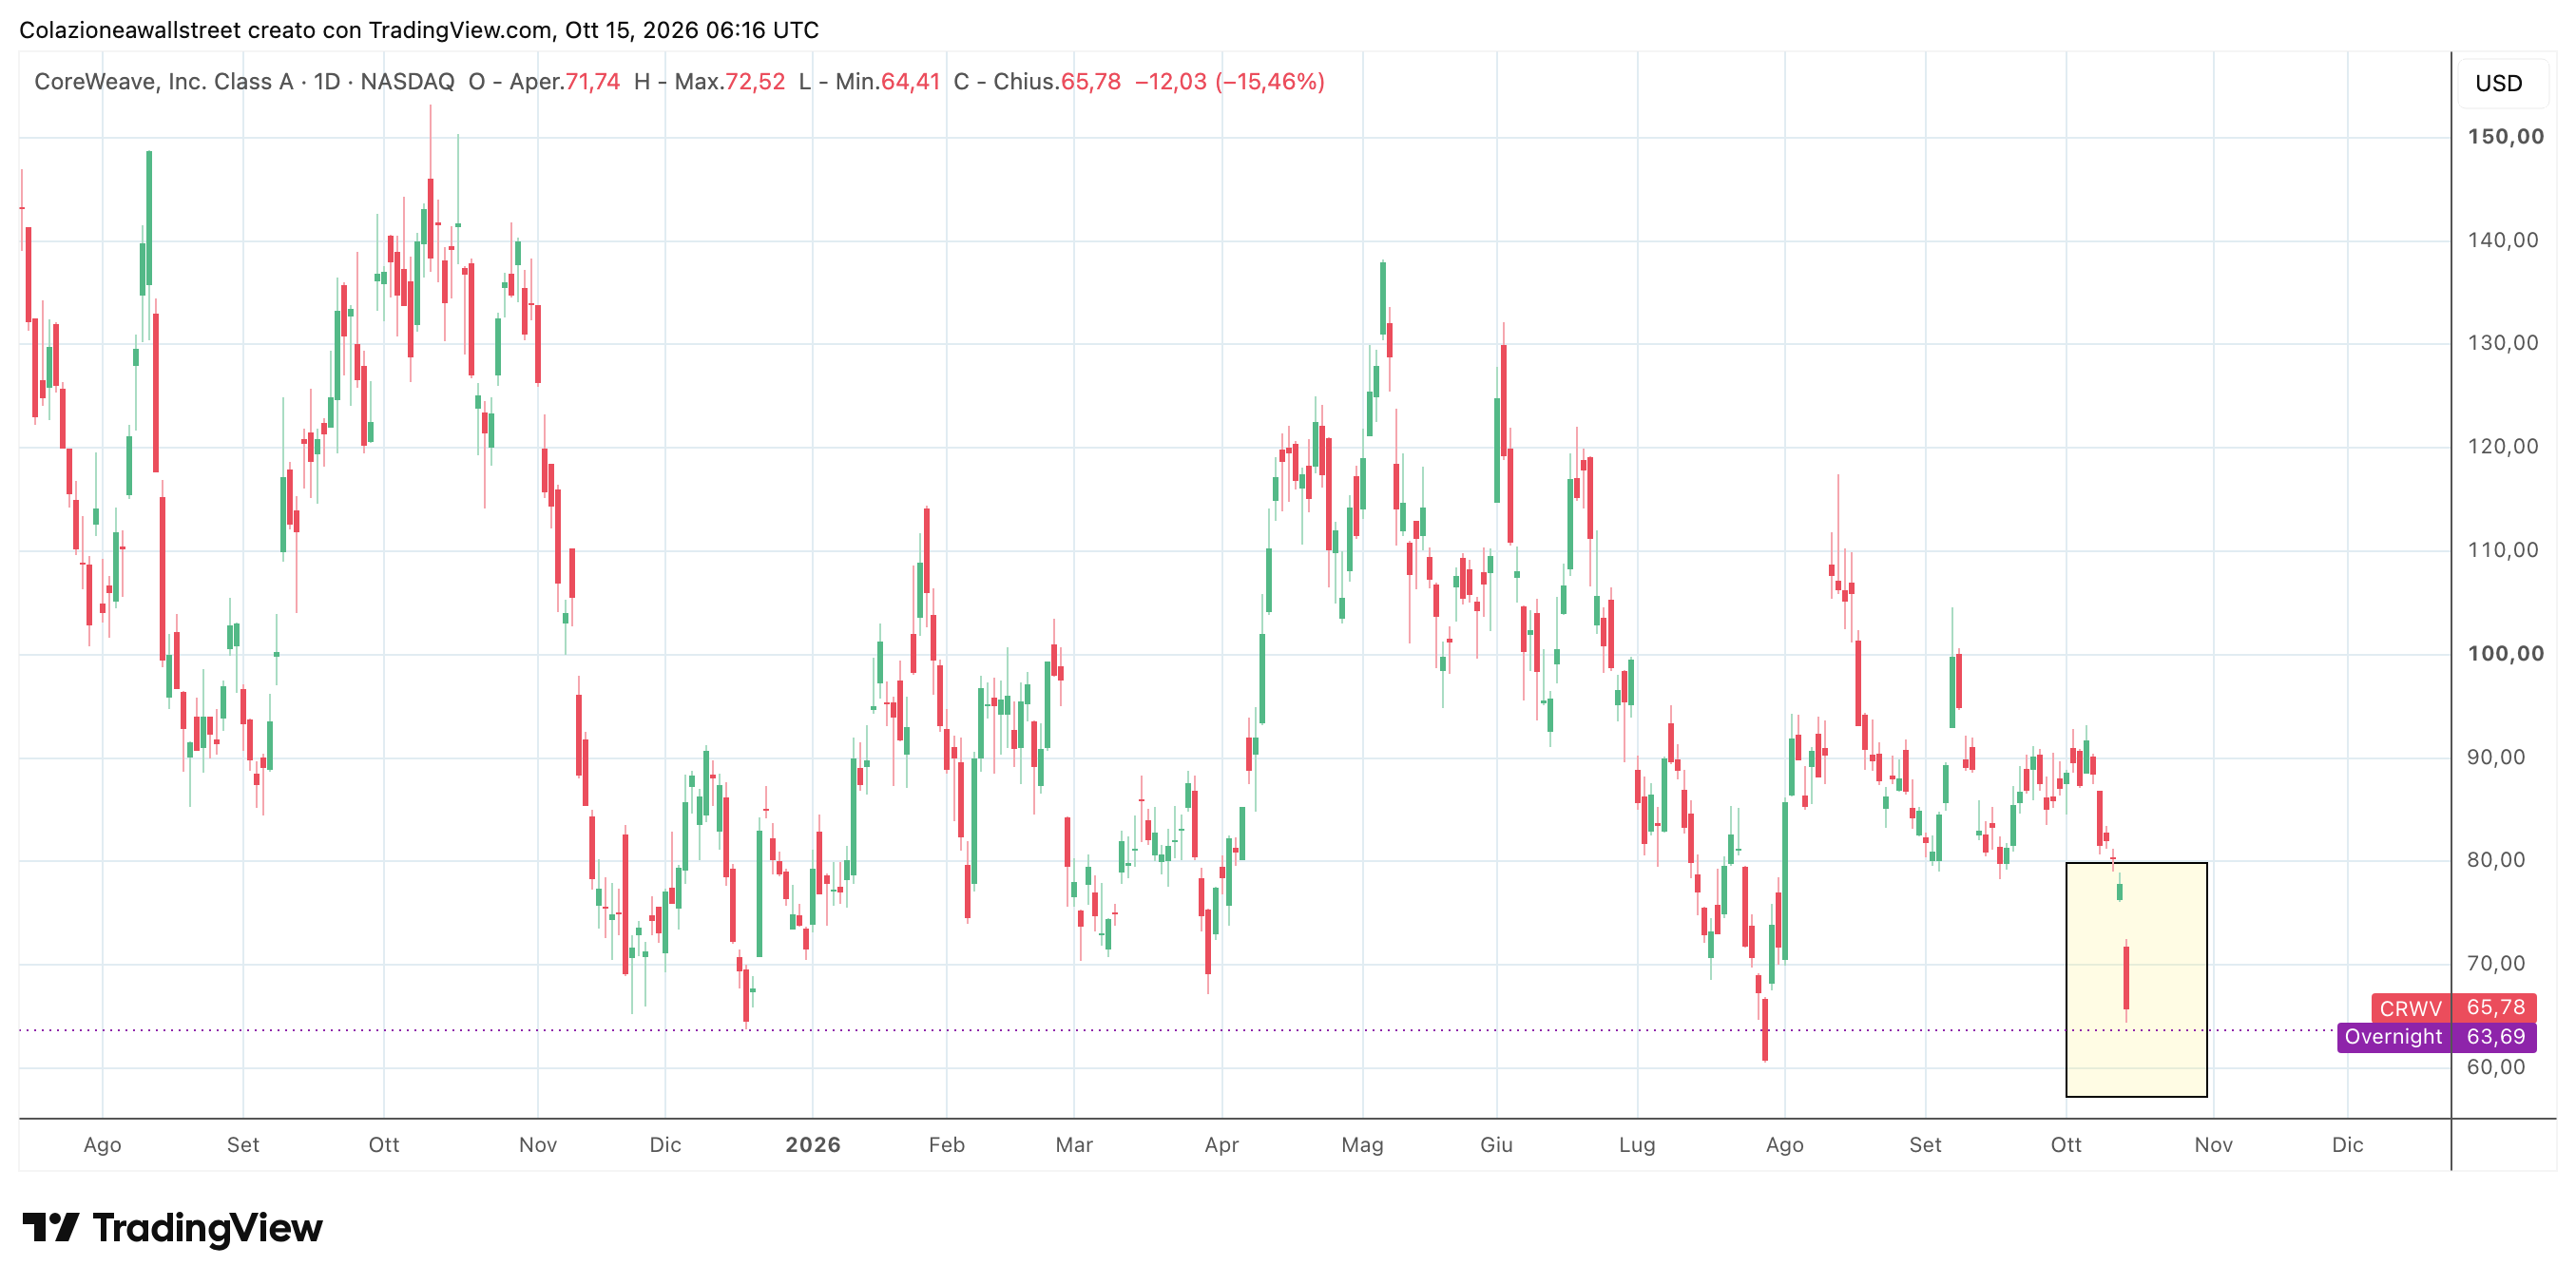
Quando il rendimento di mercato di un’obbligazione sale così tanto, significa che gli investitori stanno vendendo il titolo a prezzi inferiori e chiedono un rendimento più alto per assumersi quel rischio. Naturalmente il rialzo del rendimento sul mercato secondario non modifica le cedole già fissate sui bond esistenti, diventa però un problema quando un’azienda deve emettere nuovo debito, rifinanziare quello in scadenza o trovare capitali per continuare a espandersi.
Per CoreWeave questo aspetto è particolarmente importante perché gli investimenti in infrastrutture devono essere recuperati durante la vita economica dei chip, che nel frattempo diventano progressivamente meno competitivi rispetto alle nuove generazioni. Qui entra in gioco anche il rischio di concentrazione della clientela e la durata effettiva dei contratti, un data center può avere una domanda elevata oggi, ma l’azionista deve capire quanto resterà redditizio dopo aver pagato finanziamenti, energia, manutenzione e sostituzione delle apparecchiature.

Personalmente considero i rendimenti obbligazionari di queste società un indicatore da osservare insieme alle quotazioni di Nvidia, AMD e degli altri fornitori, un eventuale irrigidimento duraturo del credito potrebbe rallentare alcuni investimenti, anche in presenza di una domanda finale ancora sostenuta.
Abbiamo iniziato il 14 ottobre 2025 il portafoglio dedicato a questa newsletter con un investimento iniziale di 200.000 Euro, ecco qui sotto il nostro aggiornamento periodico, con il portafoglio che oggi, si trova ad un +13.16% (+26.326,27 Euro) dalla partenza (dati aggiornati al 15/10).
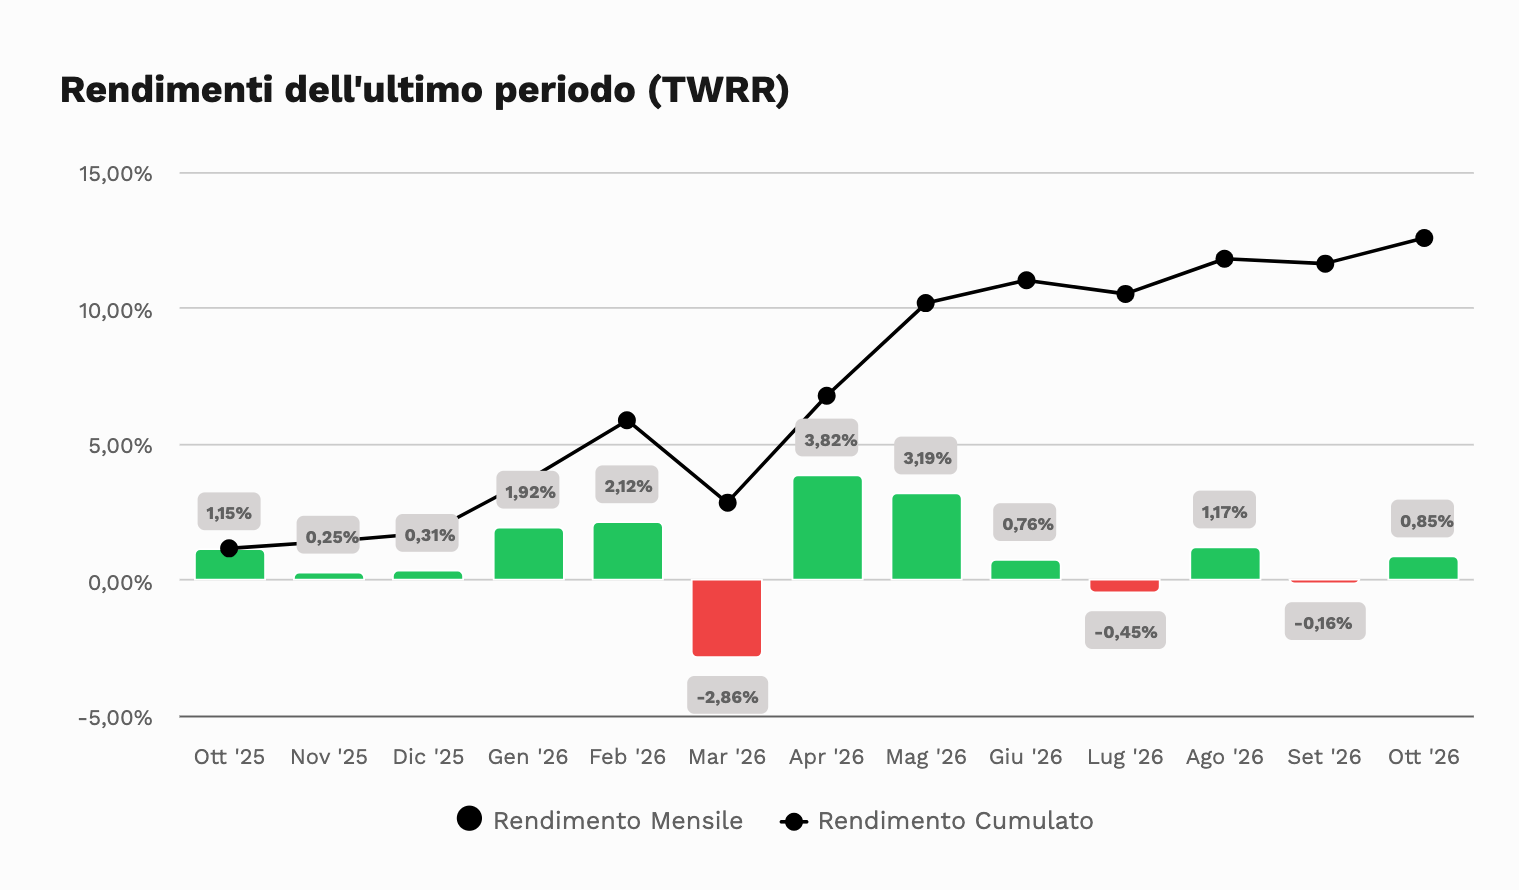
Da inizio anno (con allocazione azionaria al 56% circa dopo le riduzioni di metà settembre) siamo ad un rendimento di +10.67% (netto costi e tasse), più positivo rispetto al mercato considerata l’allocazione più cautelativa rispetto ad un 60/40 (Vanguard Lifestrategy 60-40 performance +10.05% YTD). Fa piacere anche se come sempre ricordo il nostro obiettivo di lungo termine (orizzonte PTF 7/8 anni minimo) è di prendere i rendimenti di mercato nelle fasi positive, e limitare i Drawdown in quelle negative.
Veniamo adesso alla parte più interessante…
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

