

Le promozioni a breve termine attraggono i depositanti .
La signora Hai Ha, residente nel quartiere di Phuoc Long ( Ho Chi Minh City), ha dichiarato di aver depositato il 10 ottobre i suoi risparmi mensili tramite il canale online di PVcomBank, approfittando del programma promozionale della banca che offriva un tasso di interesse fino al 10,4% annuo per un deposito minimo di 5 milioni di VND. Si tratta di un deposito a “interesse fisso”, equivalente al “certificato di deposito” offerto da altre banche.
“Dato che all’inizio del mese non avevo molti risparmi dal mio stipendio, ho depositato solo 10 milioni di VND. Qualche giorno dopo, avevo intenzione di risparmiare di più per approfittare dell’offerta, ma non era più disponibile. Se avessi depositato più di 100 milioni di VND per un anno intero a questo tasso di interesse, avrei potuto guadagnare più di 10 milioni di VND di interessi”, ha raccontato con rammarico la signora Ha.
Per i depositi speciali, PVcomBank offre pubblicamente un tasso di interesse annuo del 10% per il suo prodotto “Regular” allo sportello, con durate di 12 e 13 mesi, interessi pagati alla scadenza e un saldo minimo di 2.000 miliardi di VND. Questa politica è destinata a depositi di importo elevato, ed è diversa dai programmi promozionali a breve termine che i clienti possono ottenere tramite l’applicazione.
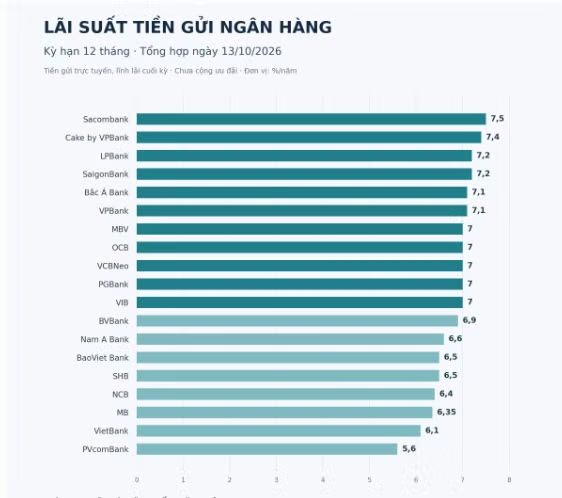
Non solo PVcombank, ma anche altre banche mantengono attualmente tassi di interesse medi sui depositi pari o superiori al 7% annuo. Nello specifico, all’inizio di ottobre, Cake di VPBank ha lanciato un programma che offre un ulteriore 2,2% annuo ai nuovi depositanti con una durata del deposito compresa tra 6 e 13 mesi, fino al 31 ottobre. Con un tasso di interesse standard del 7,4% annuo per durate tra 10 e 13 mesi, il totale tra interessi e bonus potrebbe arrivare al 9,6% annuo, a condizione che i clienti soddisfino i requisiti.

Oltre alle offerte promozionali, è stato modificato anche il tariffario ordinario. Dal 12 ottobre, VPBank ha aumentato il tasso di interesse per i depositi online con scadenza a 15 e 18 mesi dal 7,1% al 7,9% annuo, con un incremento di 0,8 punti percentuali rispetto al tasso applicato dal 23 settembre. Questo tasso si applica ai conti di risparmio ordinari e ai depositi a termine con interessi pagati a scadenza tramite canali online, indipendentemente dall’importo depositato. I tassi di interesse per le altre scadenze e per i depositi effettuati allo sportello rimangono invariati.
Nel frattempo, presso la banca digitale NEO di VCB, i tassi di interesse sono rimasti stabili al 7% annuo negli ultimi mesi, con un deposito minimo di 5 milioni di VND. Presso MB, a partire dal 12 ottobre, i clienti che depositano 100 milioni di VND o più per un periodo di 6 mesi online durante il fine settimana possono usufruire di tassi di interesse fino all’8,2% annuo. Nei giorni feriali, i depositi di 20 milioni di VND o più per la stessa durata possono fruttare fino all’8% annuo, a determinate condizioni del programma.
Secondo un sondaggio condotto il 12 ottobre, Sacombank offriva un tasso di interesse online del 7,5% annuo per durate di 12 e 18 mesi; LPBank applicava il 7,2% annuo per una durata di 12 mesi, mentre Bac A Bank il 7,1% annuo per la stessa durata. Molte banche offrono tassi a partire dal 7% annuo per determinate durate, ma i tassi di interesse variano comunque a seconda del canale di deposito, del prodotto e della tipologia di cliente.
L’aumento dei tassi di interesse per determinate scadenze, unito ai bonus periodici, dimostra che le banche stanno scegliendo metodi di mobilitazione del capitale che si adattino alla domanda. I depositi ad alto rendimento possono aiutare le banche a ricostituire i fondi entro un certo periodo, ma ciò non significa che tutti i tassi di interesse aumenteranno simultaneamente. Per i depositanti, il beneficio effettivo dipende sia dalla durata del deposito sia dalle condizioni per ricevere gli interessi aggiuntivi.
Nel frattempo, secondo Maybank Investment Bank, dopo un breve calo, il tasso di interesse medio sui depositi a 12 mesi è risalito fino a raggiungere valori prossimi al 7,5-8% annuo del primo semestre. Ciò indica che la concorrenza per i depositi continua, nonostante il miglioramento della liquidità del sistema rispetto al periodo precedente.

L’elevato costo dei finanziamenti limita il margine di manovra per ridurre i tassi di interesse.
Il fabbisogno di capitale della banca è legato alla produzione, alle attività commerciali e agli esborsi di progetto di fine anno. Nel suo rapporto strategico di ottobre, Maybank ha osservato che la domanda di credito, la spesa per le infrastrutture, insieme all’inflazione e alle pressioni sui tassi di cambio, potrebbero mantenere elevati i tassi di interesse interni per tutto il quarto trimestre.
Secondo Maybank, la liquidità interbancaria è migliorata nel terzo trimestre grazie all’aumento dei tassi di interesse che ha sostenuto la crescita dei depositi. Tuttavia, la domanda di credito in genere accelera nell’ultimo trimestre dell’anno, mentre i progetti infrastrutturali continuano a richiedere finanziamenti, pertanto le condizioni di finanziamento potrebbero tornare a essere sotto pressione.
Un rapporto di ACBS Securities Company ha inoltre indicato che i costi di finanziamento a lungo termine non sono diminuiti in proporzione al miglioramento della liquidità a breve termine. Al 28 settembre, il credito è aumentato del 10,89% rispetto alla fine del 2025, mentre i depositi sono cresciuti del 9,78%. Il tasso di interesse medio sulle obbligazioni bancarie emesse nel terzo trimestre è aumentato dal 6,11% dello stesso periodo dell’anno precedente all’8,84%, mentre il volume delle emissioni nei primi nove mesi è diminuito del 27,8%.
Secondo le società finanziarie, la maggiore disponibilità di fondi per far fronte ai pagamenti a breve termine non è sufficiente a ridurre il costo del finanziamento dei prestiti a lungo termine per le banche. Con depositi e nuove obbligazioni che continuano a offrire tassi di interesse elevati, la pressione sui costi del capitale persiste per tutta la durata del prestito. ACBS ritiene che l’efficacia del sostegno alle piccole e medie imprese dipenderà dai prodotti di credito, dai criteri di approvazione e dai tassi di interesse effettivi al momento dell’attuazione.

Questa pressione si è fatta sentire su alcuni prestiti. Dal 1° ottobre,ACB ha adeguato il tasso di interesse di base al 9,5% annuo, con un incremento di 0,3 punti percentuali rispetto al mese precedente. Questo tasso viene utilizzato per determinare il tasso di interesse applicato nel periodo di rinegoziazione; il tasso di interesse effettivamente pagato dai clienti dipende dal margine e dalle condizioni contrattuali.
Il signor Nguyen Anh Khoa, direttore dell’analisi titoli presso Agriseco, ritiene improbabile che i tassi di interesse diminuiscano in modo significativo da qui alla fine dell’anno a causa dell’elevata domanda di capitali, mentre la crescita dei depositi non ha tenuto il passo. Secondo lui, un aumento netto e generalizzato è improbabile, ma anche ulteriori riduzioni sono limitate e potrebbero verificarsi solo in alcuni segmenti.
La differenziazione si riflette anche nella finalità del prestito. Il signor Do Thanh Tung, Senior Manager del Centro di Analisi presso la Rong Viet Securities Company, ritiene che i tassi di interesse per i prestiti alla produzione e alle imprese possano rimanere relativamente stabili o addirittura diminuire leggermente grazie a pacchetti di agevolazioni. Al contrario, i prestiti per l’acquisto di case e immobili continuano a subire pressioni, soprattutto al termine del periodo a tasso fisso, quando si passerà al tasso variabile.
Gli elevati costi del capitale hanno un impatto variabile sulle imprese. Maybank prevede che le banche dovranno affrontare pressioni per ridurre i margini di interesse netti a causa dell’aumento dei costi dei depositi, oltre a dover incrementare gli accantonamenti per crediti inesigibili. Un rapporto strategico della Saigon – Hanoi Securities Company rileva inoltre che i costi degli interessi, delle materie prime e del lavoro potrebbero esercitare pressione sui profitti delle imprese edili, nonostante gli investimenti pubblici sostengano il volume dei lavori. Pertanto, un aumento della domanda di capitale non garantisce che le imprese possano espandersi efficacemente se i costi di finanziamento aumentano rapidamente.
In una conferenza stampa del 7 ottobre, il vice governatore della Banca di Stato del Vietnam, Pham Thanh Ha, ha dichiarato che il ritmo degli aumenti dei tassi di interesse sta rallentando, con il livello complessivo che si mantiene sostanzialmente intorno al nuovo livello. L’organismo di regolamentazione continua a mantenere il tasso di interesse di riferimento, richiedendo al contempo alle banche di ridurre i tassi di interesse sui nuovi depositi con scadenza pari o superiore a 6 mesi e di abbassare i tassi di interesse sui depositi a vista e sui prestiti.

I programmi di credito agevolato stanno aprendo maggiori opportunità per le imprese di accedere al capitale a costi inferiori. Secondo le informazioni diffuse il 10 ottobre, il programma di credito destinato ai motori della crescita e alle piccole e medie imprese (PMI) ha visto la partecipazione di 19 banche, per un valore totale di circa 409.000 miliardi di VND. Di queste, 10 banche hanno erogato circa 18.600 miliardi di VND a 12.900 clienti, applicando tassi di interesse inferiori di 1-3,6 punti percentuali rispetto ai tassi di prestito ordinari.
Per le imprese, la possibilità di ridurre i costi di capitale dipende anche dal rispetto delle condizioni previste da questi programmi. Un piano aziendale valido, un flusso di cassa trasparente e la capacità di rimborsare il debito sono i presupposti su cui le banche possono basarsi per valutare e concedere capitali agevolati per le attività produttive e commerciali durante il periodo di punta di fine anno.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

