

Attualmente il vantaggio è dalla parte di chi acquista casa.
La pressione derivante dall’aumento dei costi del capitale, dai prestiti bancari in essere e dalle preoccupazioni circa l’impatto sui livelli generali dei prezzi ha spinto molti costruttori a introdurre politiche finanziarie come sussidi sui tassi di interesse e piani di pagamento estesi per stimolare la liquidità.
Vinhomes ha recentemente attirato l’attenzione annunciando una politica di sostegno al tasso d’interesse fino a 5 anni, con tassi che vanno dal 3% al 9% annuo a seconda del piano scelto dal cliente. I termini di sostegno vanno da 18 a 60 mesi, corrispondenti a tassi d’interesse dal 3% al 9% annuo.
Masterise offre anche un’opzione di finanziamento per gli acquirenti di case, con una politica di esenzione dagli interessi per 18-30 mesi, seguita da un tasso di interesse massimo del 7,5% annuo per i due anni successivi.
In questo contesto, MIK Group ha lanciato una polizza di acquisto immobiliare che offre “5 anni senza preoccupazioni per capitale e interessi” a supporto dei clienti dei suoi progetti nella zona orientale di Hanoi .

È evidente che queste politiche di vendita “senza precedenti” di fine 2026 stanno alleviando direttamente l’onere finanziario e aprendo opportunità per gli acquirenti di case di diventare proprietari di un’abitazione.
Secondo Dinh Minh Tuan, direttore di Batdongsan.com.vn, questo è un momento favorevole per acquistare una casa. Gli acquirenti ora godono di un chiaro vantaggio: una scelta più ampia e maggiori capacità di negoziazione rispetto al passato, oltre alla possibilità di trovare soluzioni personalizzate adatte alle esigenze di ciascuno.
In un mercato volatile, politiche come piani di pagamento flessibili, sussidi sui tassi di interesse, periodi di grazia per il capitale, termini di pagamento estesi o sconti per pagamenti anticipati contribuiscono ad alleviare la pressione iniziale sul flusso di cassa per gli acquirenti.
“Se i tassi di interesse sui mutui rimarranno stabili alla fine dell’anno, gli acquirenti manterranno un vantaggio significativo grazie alle solide politiche di sostegno messe in atto dai costruttori. Si tratta di incentivi speciali che i clienti raramente ottengono in condizioni di mercato normali”, ha affermato il signor Tuan.
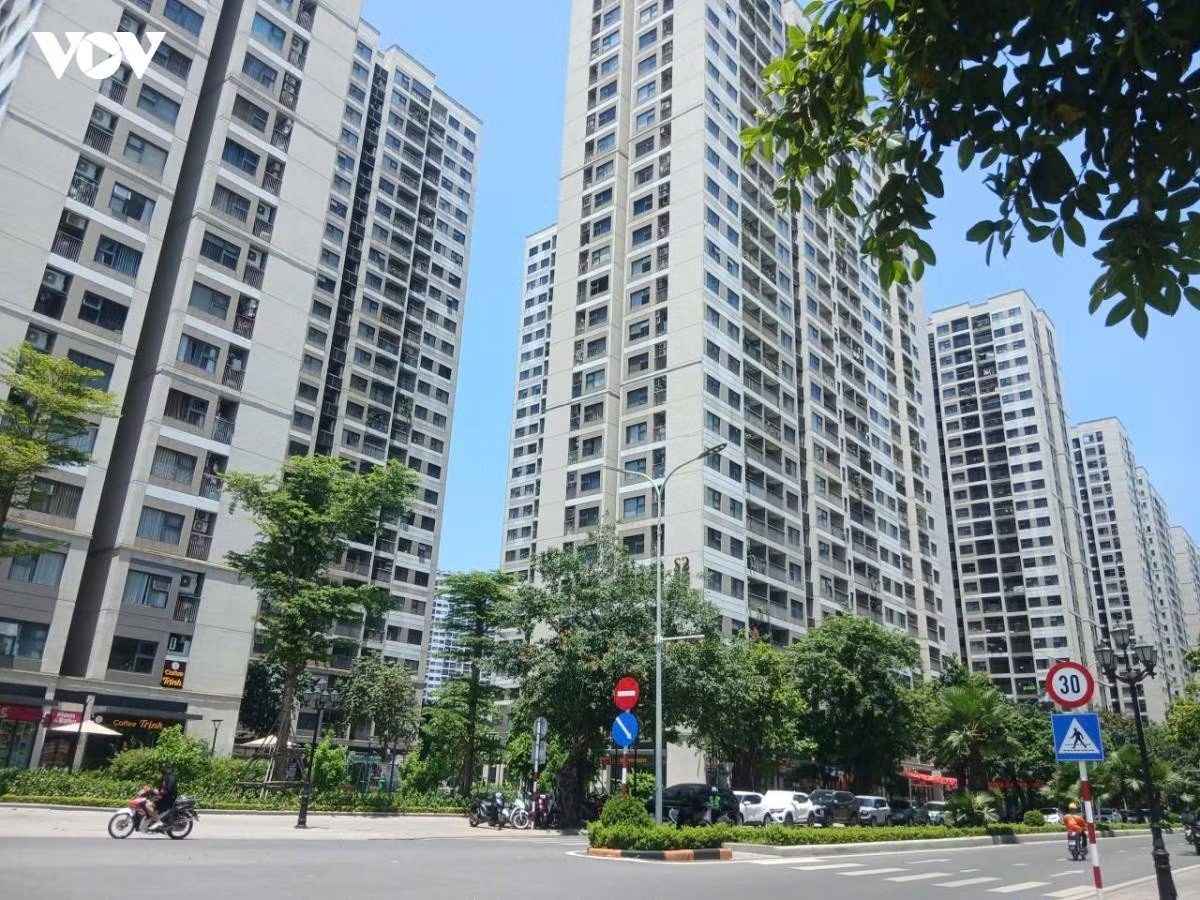
Nel frattempo, il signor Vo Hong Thang, vicedirettore generale e direttore degli investimenti del gruppo DKRA, ritiene che, secondo la legge della domanda e dell’offerta, quando gli acquirenti ritengono di poter acquistare un buon immobile a un prezzo “ragionevolmente buono” approfittando delle politiche di vendita, siano più propensi a decidere di investirci.

“Attualmente, se mettiamo da parte la variabile dei tassi di interesse, il mercato immobiliare continua a beneficiare di un ottimo supporto da parte della reale domanda di abitazioni”, ha affermato il signor Thang.
Secondo gli esperti del settore, gli acquirenti sono ora più cauti e si concentrano maggiormente sulla funzionalità, sul flusso di cassa e sul valore intrinseco di un immobile, piuttosto che aspettarsi semplicemente aumenti di prezzo a breve termine. In futuro, gli investimenti continueranno a concentrarsi in aree con buone infrastrutture, servizi completi e un’elevata domanda di alloggi.
Cosa accadrà al mercato immobiliare quando i tassi di interesse scenderanno?
Secondo gli investitori, “il picco dei tassi di interesse rappresenta il punto più basso del mercato immobiliare”, il che significa che quando i tassi di interesse scendono, il mercato immobiliare torna a essere più liquido. Con il miglioramento del sentiment di mercato, gli immobili situati in posizioni strategiche, con documentazione legale completa e prezzi ragionevoli, possono attirare l’attenzione più rapidamente, riducendo così il margine di negoziazione.
La signora My Anh, investitrice immobiliare da tre anni, ha affermato che l’attuale periodo di transizione rappresenta un’opportunità per gli investitori di rivedere il proprio capitale, individuare le aree target e definire i criteri di selezione degli immobili.
“Cogliere le opportunità non significa acquistare a tutti i costi fin da subito. Quando un buon prodotto si presenta a un prezzo adeguato, gli investitori sono disposti a investire”, ha affermato la signora My Anh.

Nguyen Van Trong, un agente immobiliare di Hanoi, ritiene che, sebbene tassi di interesse più bassi possano migliorare la fiducia degli acquirenti, non siano sufficienti a creare una nuova ondata di transazioni se i costi effettivi dei prestiti rimangono elevati e i prezzi delle case sono ben al di là delle possibilità finanziarie della maggior parte dei clienti.
Secondo il signor Trong, la decisione di acquistare un immobile oggi dipende non solo dai tassi di interesse, ma anche dal reddito, dalla capacità di rimborso dei debiti e dalle aspettative sui prezzi futuri.
“Anche con tassi di interesse più bassi, gli acquirenti continuano a valutare attentamente le proprie opzioni prima di procedere all’acquisto. Tuttavia, per esperienza, gli investitori tendono ad anticipare le tendenze e spesso si riforniscono quando sul mercato compaiono prodotti a basso costo”, ha affermato Trong.
Secondo un’analisi dell’Associazione vietnamita degli agenti immobiliari (VARS), a causa del suo caratteristico utilizzo di un elevato livello di indebitamento, il settore immobiliare è il canale di investimento più direttamente e profondamente influenzato dalle fluttuazioni dei tassi di interesse.
In passato, il mercato immobiliare ha subito una forte flessione tra il 2011 e il 2013, quando i tassi di interesse sui prestiti hanno superato il 18-20% annuo. Molte imprese e investitori sono stati costretti a vendere beni per limitare le perdite, causando un prolungato blocco del mercato e un calo del 30-40% dei prezzi degli immobili in molte zone, compreso il centro città.

Secondo VARS, parte del problema deriva da una mentalità di investimento che si basa su prestiti a breve termine, mentre i progetti e gli asset immobiliari hanno cicli di investimento lunghi. Quando i costi del capitale aumentano improvvisamente, il flusso di cassa viene interrotto e il rischio di illiquidità è pressoché inevitabile.
L’Associazione vietnamita degli agenti immobiliari (VARS) raccomanda inoltre di non contrarre prestiti superiori al 50% del valore dell’immobile, al fine di limitare i rischi finanziari.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link
