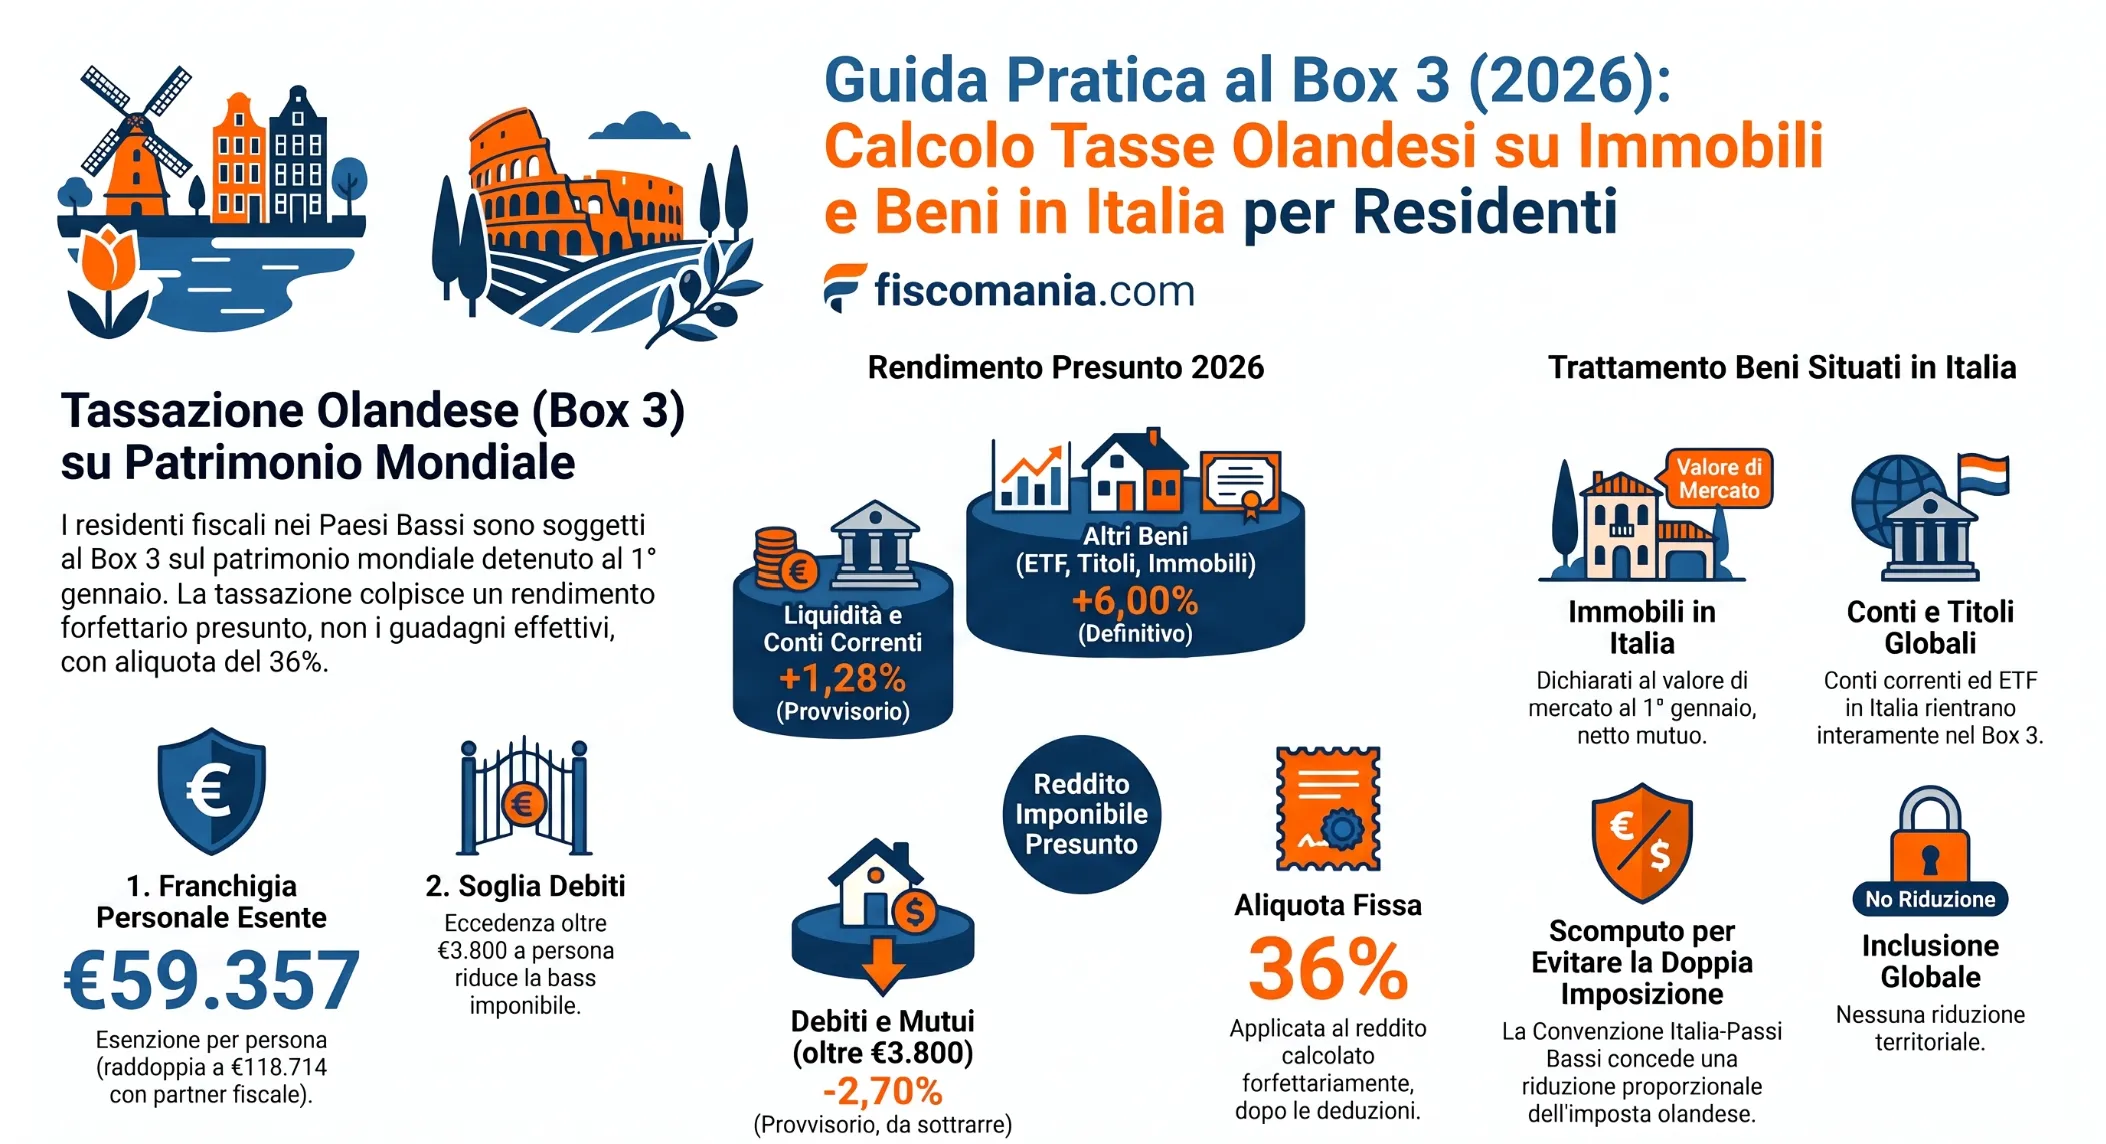
Chi risiede nei Paesi Bassi è soggetto al Box 3 anche su conti, titoli e immobili in Italia: l’imposta colpisce un rendimento forfettario del patrimonio al 1° gennaio, oltre la franchigia. Per gli immobili italiani la Convenzione prevede una riduzione proporzionale dell’imposta olandese.
Chi diventa residente nei Paesi Bassi dichiara in Box 3 tutti i beni posseduti nel mondo, Italia compresa, al loro valore del 1° gennaio. Su conti, titoli e immobili, al netto dei debiti oltre la soglia di € 3.800, si calcola un rendimento presunto per categoria e l’imposta è del 36%, dopo la franchigia di € 59.357 per persona nel 2026. Gli immobili italiani, tassabili anche in Italia ai sensi degli artt. 6 e 23 par. 1 della Convenzione del 1990, danno diritto a una riduzione ex art. 24 par. 2, calcolata al netto dei mutui ipotecari. Le percentuali per conti e debiti sono provvisorie e la riforma del 2028 non è ancora legge.
Quali beni italiani entrano nel Box 3
Quali beni italiani entrano nel Box 3
Chi risiede nei Paesi Bassi è soggetto all’imposta olandese sul reddito mondiale (art. 2.1 Wet IB). Nel Box 3 contano quindi anche i beni che si trovano in Italia, senza distinzione di luogo.
Beni inclusi ed esclusi
Il Box 3 considera tre categorie: liquidità (conti correnti e depositi), altri beni (titoli, ETF, immobili, crediti) e debiti. Il contante è esente fino a €672 per persona (€1.344 con partner fiscale). Una partecipazione pari ad almeno il 5% in una società non rientra nel Box 3, ma nel Box 2, con aliquota del 24,5% fino a €68.843 (€137.686 con partner fiscale) e del 31% oltre (artt. 2.12, 2.14 e 4.6 Wet IB).
Fino al 2024 i titolari del 30% ruling potevano optare per la non residenza parziale, limitando il Box 3 ai soli beni olandesi. L’opzione non è più prevista dal 1° gennaio 2025 (art. 2.6 Wet IB): chi ha il 30% ruling per gli impatriati è tassato nel Box 3 anche sui beni italiani.
Immobili italiani: valore e mutuo
Gli immobili sono valutati al valore nel traffico economico (waarde in het economische verkeer), cioè al valore di mercato al 1° gennaio (art. 5.19 Wet IB). La norma richiede il valore di mercato, non il costo storico. Come prassi prudenziale, conviene poter documentare il valore dichiarato: sono utili il prezzo di un acquisto recente, la valutazione di un professionista o i prezzi di immobili comparabili. Per un acquisto lontano nel tempo il prezzo originario non rappresenta il valore corrente.
Il mutuo sull’immobile è un debito del Box 3: rileva per la parte che supera €3.800 per persona (€7.600 con partner fiscale). Il caso inverso, quello di chi possiede un immobile nei Paesi Bassi e resta tassato in Italia, è trattato nella guida sull’immobile in Olanda e l’imposizione in Italia.
Come si calcola l’imposta Box 3 nel 2026
Il Box 3 non tassa i redditi effettivamente incassati, ma un rendimento forfettario applicato al patrimonio posseduto al 1° gennaio 2026, al netto di una franchigia. Il calcolo segue sei passaggi, uguali per i beni olandesi e per quelli italiani.
Il debito rileva solo oltre la soglia di €3.800 per persona. Per il 2026 la Belastingdienst indica che le percentuali su liquidità e debiti sono provvisorie e verranno fissate all’inizio del 2027.
Parametro
Valore 2026
Stato
Nota
Rendimento su liquidità
1,28%
Provvisorio
Conti correnti e depositi, in Italia e all’estero
Rendimento su altri beni
6,00%
Definitivo
Titoli, ETF, immobili, crediti
Rendimento sui debiti
2,70%
Provvisorio
Solo oltre la soglia di €3.800
Franchigia
€59.357
2026
Per persona; raddoppia con partner fiscale
Aliquota
36%
2026
Applicata al reddito Box 3
Esempio A: single con conti e ETF in Italia e nei Paesi Bassi
Ipotesi: residente nei Paesi Bassi, senza partner fiscale, patrimonio al 1° gennaio 2026:
conti: €50.000, di cui €30.000 in Italia e €20.000 nei Paesi Bassi;
ETF: €45.000, detenuti presso un intermediario italiano;
rendimento sul debito: (€10.000 − €3.800) × 2,70% = €167,40, da sottrarre;
rendimento forfettario: €3.172,60;
base di rendimento: €95.000 − €6.200 = €88.800;
base imponibile: €88.800 − €59.357 = €29.443;
quota imponibile: 33,157%;
reddito Box 3: €3.172,60 × 33,157% = €1.051,92;
imposta: €1.051,92 × 36% = €378,69.
Il luogo in cui si trovano i conti e gli ETF non cambia il calcolo: contano il valore al 1° gennaio e la categoria del bene.
L’immobile in Italia e la riduzione prevista dalla Convenzione
L’immobile italiano entra nel Box 3 come qualsiasi altro bene, al valore di mercato al 1° gennaio. L’Italia lo tassa però a sua volta, in quanto Stato in cui si trova l’immobile (art. 6 della Convenzione Italia-Paesi Bassi dell’8 maggio 1990). Per evitare la doppia imposizione, i Paesi Bassi riconoscono una riduzione dell’imposta olandese riferibile all’immobile italiano (art. 24, par. 2 della Convenzione). Il punto 10 del Protocollo precisa che il mutuo ipotecario riduce il valore dell’immobile rilevante per questo calcolo. La riduzione non può superare l’imposta Box 3 dovuta e si determina in dichiarazione.
Bene
Entra in Box 3?
Riduzione art. 24 par. 2
Nota
Conto corrente italiano
Sì, come liquidità
No
Rendimento forfettario all’1,28%
Titoli ed ETF
Sì, come altri beni
No
Per interessi e dividendi con ritenuta italiana, la riduzione va verificata caso per caso
Immobile italiano con mutuo
Sì, al valore di mercato
Sì
Il mutuo rileva anche per la riduzione (punto 10 del Protocollo)
Partecipazione di almeno il 5%
No, rientra nel Box 2
Non rilevante per il Box 3
Regime distinto: dividendi e plusvalenze
Esempio B: coppia con partner fiscale, beni in Italia e nei Paesi Bassi
Ipotesi: coppia residente nei Paesi Bassi con partner fiscale, quindi franchigia di €118.714 e soglia debiti di €7.600. Patrimonio al 1° gennaio 2026:
conti: €60.000, di cui €25.000 in Italia e €35.000 nei Paesi Bassi;
titoli ed ETF in Italia: €80.000;
appartamento in Italia: valore di mercato €200.000, con mutuo di €100.000;
immobile olandese non adibito ad abitazione principale: €120.000, senza debiti.
Il calcolo, con gli importi arrotondati:
rendimento sulla liquidità: €60.000 × 1,28% = €768,00;
rendimento sugli altri beni: €400.000 × 6,00% = €24.000,00;
rendimento sul mutuo: (€100.000 − €7.600) × 2,70% = €2.494,80, da sottrarre;
rendimento forfettario: €22.273,20;
base di rendimento: €460.000 − €92.400 = €367.600;
base imponibile: €367.600 − €118.714 = €248.886;
quota imponibile: 67,706%;
reddito Box 3: €15.080,22;
imposta olandese: €5.428,88.
Stima della riduzione. Il rendimento forfettario dell’appartamento, al netto del mutuo collegato, è €12.000 − €2.700 = €9.300, pari a circa il 41,75% del rendimento complessivo. Applicando questa proporzione all’imposta, la riduzione sarebbe di circa €2.267. È una stima: l’importo definitivo dipende dall’applicazione del Besluit, che deve essere verificata sulla dichiarazione.
L’anno del trasferimento e il Modello M
Nell’anno in cui ci si trasferisce nei Paesi Bassi il Box 3 non si applica all’intero anno. Il patrimonio resta valutato al 1° gennaio, ma il reddito si calcola in modo proporzionale al periodo in cui si è residenti. Le modalità di conteggio sono indicate nella toelichting al modulo M, alla sezione dedicata al calcolo proporzionale (tijdsgelang).
La dichiarazione dell’anno di trasferimento si presenta online o con il modulo M (migratie), che separa il periodo olandese da quello estero in base alla data di immigrazione. La Belastingdienst indica in 3 anni il termine per l’accertamento definitivo.
L’iscrizione all’AIRE è un adempimento italiano. Per la parte italiana si rinvia alla guida all’iscrizione all’AIRE.
Rendimento effettivo e riforma: cosa può cambiare
Il Box 3 forfettario non è l’unica via. Con la tegenbewijsregeling chi ha pagato più imposta del dovuto può dimostrare un rendimento effettivo inferiore a quello forfettario. Dal 1° luglio 2025 la Belastingdienst consente di chiedere il rimborso e, per indicare il rendimento reale, usa il modulo “Opgaaf werkelijk rendement”. Secondo il sito del governo olandese la regola resta in vigore fino all’entrata in vigore del nuovo sistema.
Per chi ha beni in Italia il punto pratico è la documentazione: estratti conto, rendiconti dell’intermediario e atti relativi all’immobile vanno raccolti e conservati.
Aggiornamento al 7 ottobre 2026
La Wet werkelijk rendement box 3 (36.748) prevede dal 1° gennaio 2028 un’imposta sul rendimento effettivo. La Tweede Kamer l’ha approvata il 12 febbraio 2026. Nella Eerste Kamer il voto non è ancora avvenuto: è stata annunciata una novella e il 5 ottobre 2026 la commissione Financiën ha incontrato il governo sul tema. La legge non risulta pubblicata nello Staatsblad e non è in vigore. Il sistema forfettario descritto sopra resta quindi quello applicabile per il 2026.
Residenza e posizione verso l’Italia: da chiarire prima del trasferimento
Il Box 3 si applica a chi risulta residente nei Paesi Bassi. Resta da definire la posizione verso l’Italia: quando cessa la residenza fiscale, quali obblighi permangono e come si coordinano iscrizione all’AIRE, immobili e redditi italiani. La consulenza di fiscalità internazionale riguarda questi profili, non l’analisi del diritto interno olandese.
Un conto corrente italiano rientra nel Box 3 olandese?
Sì, se si è residenti nei Paesi Bassi. Il conto è considerato liquidità e il suo valore al 1° gennaio concorre alla base di rendimento, con il rendimento forfettario dell’1,28% per il 2026 (percentuale provvisoria). Il luogo in cui si trova il conto non cambia il calcolo.
Il mutuo su un immobile in Italia riduce la base del Box 3?
Sì. Il mutuo è un debito che rileva nel Box 3 per la parte eccedente la soglia di €3.800 per persona (€7.600 con partner fiscale). Il punto 10 del Protocollo alla Convenzione Italia-Paesi Bassi lo considera anche nel calcolo della riduzione prevista per l’immobile italiano.
Come funziona il Box 3 nell’anno del trasferimento?
Il patrimonio è valutato al 1° gennaio, ma il reddito si calcola in proporzione al periodo di residenza. La dichiarazione si presenta online o con il modulo M, che distingue il periodo olandese da quello estero in base alla data di immigrazione.
La riforma del 2028 è già in vigore?
No. La legge sul rendimento effettivo è stata approvata dalla Tweede Kamer il 12 febbraio 2026, ma non ha completato l’iter nella Eerste Kamer e non risulta pubblicata nello Staatsblad. Per il 2026 si applica il sistema forfettario.
Convenzione tra Italia e Paesi Bassi per evitare le doppie imposizioni, firmata il 8 maggio 1990 (Trb. 1990, 86; ratificata con L. 305/1993), artt. 6, 13, 23 par. 1 e 24 par. 2, punto 10 del Protocollo
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.